
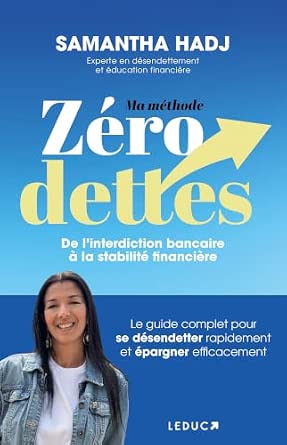
À 36 ans, Samantha Hadj était endettée de 18 000€, après dix-huit années passées dans le déni. Dix-huit mois plus tard, elle était désendettée. Elle accompagne aujourd’hui des personnes en coaching et a transformé son expérience en une méthode en 7 étapes, « Ma Dettox », détaillée dans son livre.
Croyances limitantes héritées de l’enfance, loi de Parkinson, argent dans le couple, honte et culpabilité : elle explique comment reprendre le contrôle de ses finances, qu’on soit salariée ou entrepreneure, et pourquoi l’essentiel n’est pas ce que l’on gagne, mais ce que l’on garde. Interview.
Vous êtes partie de -18 000 € de dettes à 36 ans et vous vous êtes désendettée en 18 mois. Quel a été le déclic qui vous a fait passer de « je subis » à « je reprends le contrôle » ?

Samantha HADJ : Effectivement, mon désendettement a pris 18 mois. Ce qui est très peu compte tenu du fait que j’ai passé la moitié de ma vie d’adulte endettée : de l’âge de 18 ans à l’âge de 36 ans.
Les deux déclics qui ont changé ma vie financière sont venus d’un livre de développement personnel : No Excuses, The Power of Self-Discipline, de Brian Tracy.
Tout d’abord, lorsqu’il explique la loi de Parkinson, à savoir : faire évoluer son train de vie (consciemment ou non) au fur et à mesure que nos revenus augmentent. En 18 ans, j’ai eu des bonus, des primes, des 13e mois, des augmentations de salaire, etc…, et pourtant j’étais plus endettée à 36 ans qu’au début de ma carrière.
« Le temps passera quoi que tu décides de faire. » Là encore, je me suis reconnue dans cette phrase. Le temps n’a pas attendu que je sois prête à me désendetter, il est passé et ne s’est pas arrêté. J’ai passé 18 ans dans le déni, dans les excuses que je me trouvais, dans les promesses que je me faisais. Demain je commence, lundi je commence, au 1er janvier, je commence quand j’aurai un nouveau boulot, je m’y mettrai, etc… : j’ai perdu 18 ans.
Dans votre livre, vous racontez avoir grandi dans un quartier populaire où l’argent était rare et où « il fallait le dépenser dès qu’il arrivait ». Comment a-t-on identifié, et surtout déconstruit, une croyance aussi ancrée depuis l’enfance ?
Samantha HADJ : Chacun de nous vit avec une ou plusieurs croyances limitantes. Pendant des années, je n’en avais même pas conscience. Les croyances limitantes viennent très souvent de l’enfance : elles sont transmises (consciemment ou inconsciemment) par les parents dans le foyer. À l’âge adulte, on est sur pilote automatique et on n’a même pas conscience d’avoir ces croyances limitantes. Pourtant, ce sont elles qui vont guider notre vie et nos décisions chaque jour. Donc la première chose à faire, c’est déjà de savoir qu’il existe des croyances limitantes et d’identifier celle(s) qui nous guide(nt) depuis des années. Et ensuite de les corriger.
Dans le livre, je consacre un chapitre entier aux principales croyances limitantes liées à l’argent, afin de réaliser quelles croyances guident notre vie depuis des années. Pour ensuite modifier celles-ci afin qu’elles ne soient plus un handicap dans l’atteinte de nos objectifs financiers. Je donne des exercices concrets pour identifier et modifier ces croyances. L’objectif état de reprogrammer notre cerveau. En effet, une croyance limitante est, par définition, quelque chose qui n’est ni fondé ni réel, mais que le cerveau va considérer comme une vérité absolue. Et il va piloter notre quotidien en fonction de cette croyance.
Donc il est très, très important :
- de l’identifier ;
- de la modifier pour pouvoir changer de trajectoire.
Vous proposez la méthode « Ma Dettox » en 7 étapes. Pour une femme qui se sent aujourd’hui dépassée par ses finances, quelle est la toute première action concrète à mettre en place cette semaine ?
Samantha HADJ : La toute première action à mettre en place, c’est déjà de faire un état des lieux de sa situation financière. Dans mes accompagnements, que ce soit en coaching individuel ou pro pour les entrepreneuses, je passe obligatoirement par cette étape d’analyse des dépenses. C’est une étape primordiale et indispensable. C’est pour cela que c’est la première étape de ma méthodologie. Il faut savoir où est parti votre argent le mois dernier, et ce au centime près.
Beaucoup de personnes pensent savoir où va leur argent chaque mois et, lorsqu’elles font l’analyse des dépenses, elles se rendent compte que ce qu’elles pensaient n’a rien à voir avec la réalité. Les chiffres ne mentent pas. En faisant l’exercice d’analyse des dépenses, vous ferez le constat factuel d’où est allé votre argent le mois dernier.
Donc la première chose à faire, à la portée de tous et qui peut être faite là, maintenant, tout de suite, c’est de faire un état des lieux de ses dépenses selon le modèle que je préconise.
Beaucoup de femmes de notre communauté sont entrepreneures ou en reconversion, avec des revenus irréguliers. Votre méthode s’applique-t-elle différemment quand on n’a pas de salaire fixe ?
Samantha HADJ : Ma méthode s’applique à toutes les personnes qui souhaitent reprendre le contrôle de leurs finances et atteindre la stabilité financière. Quelle que soit votre situation : que vous soyez salariée ou à votre compte, la méthodologie marche pour tout le monde.
J’ai en coaching beaucoup de personnes qui sont à leur compte et qui ont perdu pied pour X raisons. Souvent parce qu’elles sont très bonnes dans leur domaine d’expertise, mais elles ont négligé le côté administratif ou le côté financier de leur entreprise. Elles se retrouvent avec des retards de cotisations, des dettes ou des budgets non maîtrisés qui les empêchent de se projeter sereinement.
La méthodologie que j’applique pour ces cas-là est exactement la même que celle que j’applique dans les coachings individuels. Les étapes de la méthodologie sont accessibles à tous, quelle que soit votre situation personnelle, professionnelle ou familiale. Cette méthode a fait ses preuves depuis bientôt 10 ans.
Vous évoquez la « loi de Parkinson appliquée à l’argent » : plus on gagne, plus on dépense. Comment casser ce réflexe quand on voit enfin son chiffre d’affaires ou son salaire progresser ?
Samantha HADJ : Le meilleur moyen de ne pas tomber dans le piège, c’est déjà d’être conscient que cette loi existe. Ce qui piège les gens, c’est de ne pas s’en rendre compte. Moi, pendant 18 ans, je ne me suis pas rendu compte qu’inconsciemment j’augmentais mon style de vie dès que j’avais une augmentation de salaire (ou un bonus, une prime, etc…). Donc la première chose à faire, c’est d’en avoir conscience, et cela nous aidera dans les décisions que l’on prendra.
D’ailleurs ma première recommandation lorsqu’on a une hausse de revenus, de son chiffre d’affaires ou autre… c’est de mettre impérativement ce surplus d’argent dans une épargne de sécurité consolidée pour les différents imprévus de la vie. Encore plus quand on est entrepreneuse et qu’on ne sait pas si un trimestre sera identique à l’autre. Il faut impérativement se sécuriser et se stabiliser. Et surtout : des hausses de revenus ne dispensent pas de faire et suivre un budget !
On peut tout à fait mettre de nouvelles catégories dans notre budget. Mais il faut qu’on puisse maîtriser cet argent qui sort afin de revenir sur les rails si on voit qu’on est allé trop loin. C’est le piège dans lequel beaucoup tombent et se retrouvent parfois à être endettées ou à ne plus savoir gérer parce qu’elles se sont laissées emporter par le train de vie.
Vous consacrez un chapitre entier à l’argent dans le couple. Quel est le piège le plus fréquent que vous observez chez les femmes qui délèguent, consciemment ou non, la gestion financière à leur conjoint ?
Samantha HADJ : Alors, il y a déjà la problématique de déléguer la gestion de l’argent à son conjoint. Très souvent, c’est par manque de confiance en soi, parce qu’on estime qu’on est nulle en maths, que c’est trop compliqué, qu’on pense qu’il faut avoir certaines bases particulières pour pouvoir faire un budget. Toutes ces raisons font partie des croyances limitantes qu’on se met soi-même, ou alors mises dans notre tête par le conjoint qui s’estime mieux placé pour gérer le budget.
Cela peut être très dangereux de laisser une personne gérer le budget du couple, que ce soit un homme ou une femme. Je dis toujours que les deux doivent être impliqués. Bien sûr, il peut y avoir une personne plus à l’aise qui aime le faire spontanément. Mais, en aucun cas, on ne doit remettre l’entière responsabilité de sa vie financière à une autre personne. On doit toujours avoir un œil dessus et, encore une fois, faire un budget n’est absolument pas compliqué. Il n’y a pas besoin d’être bon en maths !
À partir du moment où on maîtrise les plus et les moins (donc des maths de primaire), on peut faire un budget. C’est donc à la portée de tous. Il faut simplement être impliquée.
Le rapport à l’argent est souvent chargé de honte, en particulier chez les femmes. Comment sortir de la culpabilité pour entrer dans l’action, sans se juger sur ses erreurs passées ?
Samantha HADJ : Nos erreurs passées, si nous les avons surmontées, doivent être une force et pas une honte. Ce n’est pas une honte d’avoir fait des erreurs financières (ou autres) dans le passé, tout le monde en fait. Et les erreurs du passé ne doivent pas définir la personne que nous sommes aujourd’hui.
Les personnes qui vous disent qu’elles ne font jamais d’erreurs, que ce soit avec l’argent ou autre, c’est soit qu’elles mentent, soit qu’elles n’ont jamais rien fait dans la vie. Et dans la mesure où l’éducation financière n’est pas quelque chose d’inné ou qu’on apprend tout petit, comme lire, écrire, raconter, etc… C’est tout à fait normal qu’on fasse des erreurs.
Si j’avais dû m’arrêter à mes 18 ans d’endettement, je ne serais pas là aujourd’hui, dix ans après mon désendettement, à aider des centaines de milliers de personnes à se désendetter et à atteindre la stabilité financière !
Si j’étais restée sur ma honte, mon expérience n’aurait jamais servi à qui que ce soit. Donc il faut faire de ces erreurs une force à partir du moment où on les a surmontées.
Vous insistez sur l’éducation financière des enfants dès le plus jeune âge. Concrètement, que peut-on transmettre à sa fille pour qu’elle n’hérite pas des mêmes croyances limitantes ?
Samantha HADJ : Je dis toujours que l’éducation financière (ou la non-éducation financière) s’acquiert dès l’enfance. Parce que l’enfant va avoir tendance à observer et à analyser son environnement en permanence.
Donc la première chose à faire quand on veut transmettre une bonne éducation financière à ses filles en particulier, c’est déjà d’en avoir soi-même. Vous pouvez tout à fait donner des théories à votre enfant : « les crédits c’est pas bien« , « il faut faire un budget« , « il faut épargner« , etc…). Mais si l’enfant vous voit rongée de peur et pleurer dans la cuisine le soir parce que vous avez reçu une énième lettre d’huissier, elle va ancrer cette croyance limitante dans son cerveau. Donc le « fais ce que je dis, mais pas ce que je fais », cela ne marche quasi jamais sur un enfant.
Si vous voulez vraiment transmettre une éducation financière, ce sera par vos actes. Donc en étant stable financièrement vous-même. Ensuite, ce sera en commençant à donner de bonnes pratiques et de bonnes habitudes à son enfant. Je dédie justement tout un chapitre à la manière de parler de l’éducation financière avec ses enfants en fonction de leur âge, avec des exercices concrets à mettre en place.
Mais la chose la plus importante sera toujours l’exemple que vous allez donner, consciemment ou non, à votre enfant. Sans même dire un seul mot : dans vos comportements, dans vos habitudes, dans vos croyances… Un enfant est une éponge. Il va absorber tout ce qu’il voit autour de lui et se construire ses propres croyances. À vous de voir si vous voulez que ce soient des croyances positives ou des croyances limitantes.
Une fois désendettée, vous parlez de « préparer sa liberté financière » plutôt que de simplement « s’en sortir ». Quelle différence faites-vous entre stabilité financière et liberté financière, et pourquoi cette nuance compte-t-elle pour les femmes en particulier ?
Samantha HADJ : « S’en sortir », ça ne veut rien dire. La stabilité financière et la liberté financière sont deux étapes très distinctes.
La stabilité financière, c’est déjà ne pas ou ne plus être endettée, donc faire son désendettement. Ensuite, avoir son épargne de sécurité consolidée. Celle en cas de coup dur, d’arrêt de travail, de maladie, de chômage, de baisse de chiffre d’affaires, etc… Ensuite, avoir une épargne pour tous ces projets à court et moyen terme, de 6 mois à 5 ans.
La liberté financière, c’est une toute autre étape. C’est l’étape où l’on peut choisir de continuer à travailler ou pas, donc quand les revenus tirés des investissements suffisent à remplacer notre salaire chaque mois. Autrement dit, c’est quand l’argent fait son propre argent de lui-même. On ne travaille plus pour l’argent, c’est l’argent qui travaille pour nous. C’est ce qu’on appelle la liberté financière.
Si une lectrice ne devait retenir qu’une seule phrase de votre livre pour se lancer dès aujourd’hui, laquelle choisiriez-vous ?
Samantha HADJ : Il y a trois phrases que je répète souvent :
- « L’essentiel, ce n’est pas combien vous gagnez, c’est combien vous gardez. »
Parce que j’ai accompagné en coaching des médecins, des comptables, des personnes qui gagnaient plus de 5000€ par mois et qui n’avaient rien en épargne, et qui commençaient même à cumuler des dettes.
À l’opposé, j’ai aussi accompagné des personnes qui avaient un petit peu plus que le SMIC et qui souhaitaient optimiser leur gestion budgétaire. Et ces personnes-là étaient factuellement, à l’instant T, en meilleure santé financière qu’une personne qui avait 5000€ de revenus mais qui dépensait 6000€ chaque mois. La personne qui a de gros revenus tombe souvent dans le piège de croire qu’elle peut tout se permettre, car elle a de bons revenus. Et c’est comme ça qu’on tombe dans une spirale. Donc le plus important, ce n’est pas combien vous gagnez, c’est combien vous gardez.
- Une phrase que j’aime beaucoup est : « Les intérêts, soit ils vous appauvrissent, soit ils vous enrichissent ». Selon que vous en payez parce que vous avez des crédits ou que vous en gagnez parce que vous avez des investissements.
- Et une autre de mes phrases fétiches est : « Vos résultats seront toujours proportionnels aux efforts que vous mettrez. » Petits efforts = petits résultats, gros efforts = gros résultats.


